
Embedded finance, czyli usługi finansowe oferowane poza(spacja)bankami, np. w(spacja)e-sklepach czy aplikacjach usługowych, to dziś jeden z(spacja)najczęściej wskazywanych mocnych trendów na rynku finansowym. Według analizy Research and Markets w(spacja)ostatnich latach(spacja)rynek tzw. wbudowanych usług finansowych rozwijał się w(spacja)tempie ok. 20 proc. rocznie, a do 2030 roku(spacja)ma rosnąć średnio o(spacja)14 proc. rocznie. – Granica między usługą finansową a zakupową staje się coraz mniej widoczna – mówi Maciej Pieczkowski z(spacja)Inbanku, który rozwija tzw. wbudowane usługi finansowe.
Usługi w(spacja)modelu embedded finance(spacja)umożliwiają np. zaciągnięcie kredytu czy wybór ubezpieczenia podczas zakupów online, bez kontaktu z(spacja)bankiem.
– Klient chce poznać pełny koszt zakupu i(spacja)dostępne opcje finansowania dokładnie w(spacja)tym momencie, w(spacja)którym ogląda ofertę. Usługi wbudowane zakładają, że finansowanie ma być dostępne tam, gdzie klient dokonuje decyzji zakupowej, np. w(spacja)serwisie ogłoszeniowym, sklepie e-commerce, na platformie marketplace czy w(spacja)aplikacji usługowej – mówi agencji Newseria Maciej Pieczkowski, członek zarządu i(spacja)dyrektor biznesu Europy Środkowo-Wschodniej w(spacja)Inbanku.
Globalne raporty wskazują, że tempo wzrostu rynku tego typu rozwiązań finansowych sięga średnio ok. 20-30 proc. rocznie. W Europie i(spacja)Polsce rozwój tego modelu napędzany jest przede wszystkim przez(spacja)cyfryzację bankowości, popularność zakupów online oraz(spacja)oczekiwania konsumentów dotyczące prostoty i(spacja)szybkości procesów.
– Dla firm embedded finance to nie(spacja)tylko dodatkowa usługa, ale też element przewagi konkurencyjnej, a dla(spacja)klientów – uproszczenie procesu zakupu i(spacja)większa kontrola nad kosztami – mówi członek zarządu estońskiego banku.
W praktyce oznacza to, że bank lub instytucja finansowa integruje się z(spacja)ekosystemem zakupowym partnera technologicznego i(spacja)udostępnia swoje produkty w(spacja)tle. Klient zwykle nie(spacja)musi przechodzić do zewnętrznych serwisów czy kontaktować się z(spacja)doradcą. Taki model skraca ścieżkę zakupową i(spacja)może wpłynąć na podjęcie decyzji, ograniczając ryzyko rezygnacji z(spacja)transakcji na etapie formalności.(spacja)
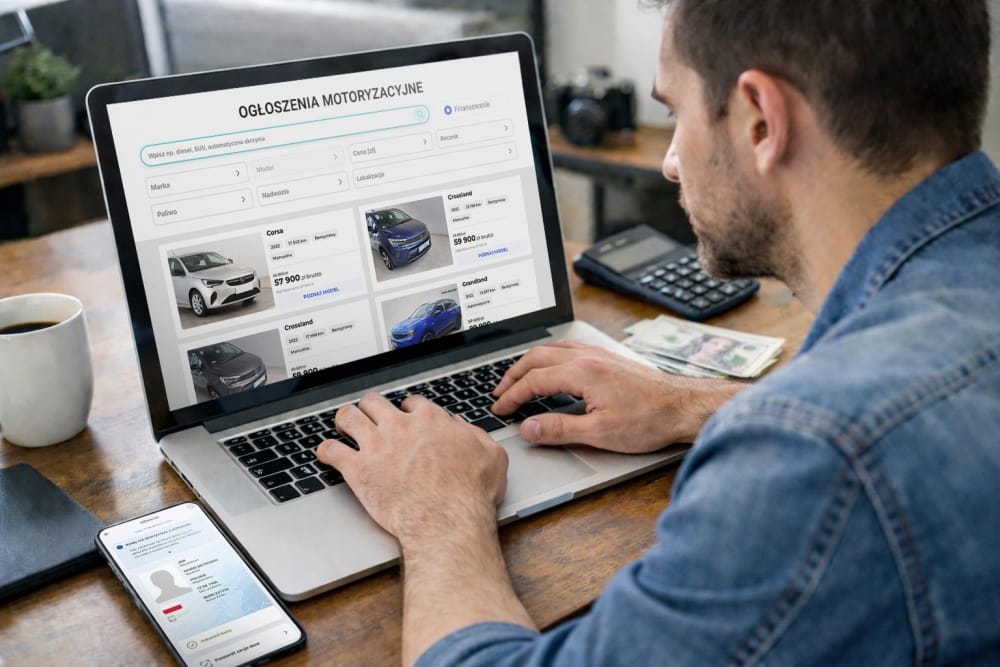
– W przypadku rynku ogłoszeniowego, szczególnie motoryzacyjnego, naturalnym miejscem zakupu – lub rozważania zakupu – jest serwis z(spacja)ogłoszeniami samochodów – mówi Maciej Pieczkowski.
Wbudowane usługi finansowe coraz bardziej zyskują na znaczeniu w(spacja)różnych obszarach gospodarki. Raporty rynkowe wskazują, że są intensywnie wdrażane w(spacja)sektorach, w(spacja)których decyzjom zakupowym towarzyszą wysokie kwoty i(spacja)potrzeba finansowania.
– Kupno auta to dla(spacja)wielu osób jedna z(spacja)najważniejszych decyzji finansowych. Dlatego dostęp do prostego, przejrzystego finansowania bezpośrednio przy ogłoszeniu ułatwia cały proces i(spacja)skraca drogę od wyboru samochodu do finalizacji transakcji – wskazuje ekspert.
– Na wielu rynkach europejskich kredyt zintegrowany bezpośrednio z(spacja)ofertą auta jest coraz powszechniej stosowany na portalach ogłoszeniowych, platformach dealerskich i(spacja)marketplace’ach motoryzacyjnych – mówi Łukasz Domański, motors new business director w(spacja)OTOMOTO.
Serwis ogłosił właśnie współpracę z(spacja)Inbankiem, co oznacza, że jego użytkownicy będą mogli sprawdzić warunki kredytu i(spacja)złożyć wniosek bezpośrednio przy oglądanym ogłoszeniu pojazdu zarówno na stronie internetowej, jak i(spacja)w aplikacji serwisu. Proces wnioskowania został zaprojektowany tak, żeby można go było przejść bez pomocy doradcy i(spacja)w pełni zdalnie.
– Zależało nam na tym, aby finansowanie było równie proste jak przeglądanie ogłoszeń. Wcześniej użytkownik musiał zostawić swoje dane i(spacja)czekać na kontakt od przedstawicieli różnych banków. Teraz wszystko odbywa się w(spacja)jednym miejscu – mówi Łukasz Domański.
W ubiegłym roku finansowaniem na OTOMOTO zainteresowanych było blisko 200 tys. użytkowników. Średnia wartość samochodu finansowanego kredytem wyniosła 39 tys. zł.
Jak podkreśla ekspert, kredytem można sfinansować dowolną część ceny samochodu, a także zakup takich dodatków jak ubezpieczenie. Kupujący za pośrednictwem serwisu ogłoszeniowego może także złożyć wniosek o(spacja)kredyt, a dopiero później wybrać konkretny samochód – ma na to 90 dni.
Nowa usługa to dla(spacja)serwisu możliwość skorzystania z(spacja)zachodzących zmian w(spacja)zachowaniach konsumenckich. Stabilna inflacja sprzyja dużym zakupom, a wraz ze spadającym oprocentowaniem kredytów coraz więcej konsumentów sięga po finansowanie zewnętrzne. Jak wynika z(spacja)danych Biura Informacji Kredytowych, od stycznia do końca listopada 2025 roku liczba udzielonych przez(spacja)banki i(spacja)SKOK-i kredytów gotówkowych wzrosła o(spacja)18,6 proc., a wartość – o(spacja)27,1 proc. w(spacja)porównaniu do analogicznego okresu 2024 roku. Zdaniem przedstawicieli branży motoryzacyjnej ta skłonność będzie widoczna także w(spacja)kolejnych miesiącach 2026 roku.
– Po sukcesach na rynkach bałtyckich kolejnym naturalnym krokiem dla(spacja)nas była ekspansja w(spacja)Polsce. To największy i(spacja)najbardziej konkurencyjny rynek w(spacja)regionie(spacja)– podkreśla Maciej Pieczkowski.
Inbank już od wielu lat(spacja)współpracuje(spacja)z(spacja)serwisami ogłoszeniowymi w(spacja)Europie Środkowo-Wschodniej, m.in. w(spacja)Estonii i(spacja)na Litwie. Za ich pośrednictwem sfinansował łącznie zakup pojazdów o(spacja)wartości odpowiadającej około 1,5 mld zł.
Źródło: Newseria.pl